Katastrofat tronditin sigurimet - Dëmet rriten, pronat nënvlerësohen dhe kostot e rindërtimit krijojnë një tjetër faturë


Katastrofat natyrore po krijojnë një problem të ri për tregun e sigurimeve: jo vetëm sa dëm shkaktohet, por nëse prona ishte siguruar për vlerën reale që do të kushtojë rindërtimi.
Në SHBA, vetëm gjatë vitit 2024 u regjistruan 27 katastrofa klimatike me dëme mbi 1 miliard dollarë, me një faturë totale prej 182.7 miliardë dollarësh. Në dekadën e fundit, humbjet e akumuluara nga këto ngjarje kanë kaluar 1.4 trilionë dollarë.
Por problemi bëhet edhe më i madh pas katastrofës. Kur një shtëpi digjet apo shkatërrohet, pronari mund të zbulojë se shuma e siguruar nuk mjafton për ta rindërtuar. Sipas të dhënave të cituara në material, rreth dy të tretat e të prekurve nga zjarret kanë deklaruar se ishin të nënsiguruar, me një mungesë mesatare prej 200 mijë dollarësh ose më shumë.
Pra, një kontratë sigurimi nuk do të thotë domosdoshmërisht se humbja është e mbuluar plotësisht. Sepse kostoja e rindërtimit ndryshon shumë më shpejt se sa përditësohen vlerat e pronave. Çmimet e materialeve, pagat e punëtorëve, transporti dhe kushtet e tregut mund të ndryshojnë ndjeshëm nga një vit në tjetrin.
Ndërkohë, katastrofat po ndodhin më shpesh. Në vitet 1980, në SHBA kalonin mesatarisht rreth 82 ditë nga një katastrofë me dëme mbi 1 miliard dollarë te tjetra. Në periudhën 2020–2024, intervali ka zbritur në vetëm 16 ditë.
Kjo do të thotë se siguruesit, bizneset dhe familjet kanë gjithnjë e më pak kohë për t'u përballur me një katastrofë përpara se të vijë tjetra.
Sipas Aon, katastrofat natyrore shkaktuan rreth 260 miliardë dollarë humbje ekonomike në botë gjatë vitit 2025, ndërsa humbjet e siguruara ishin rreth 127 miliardë dollarë. Diferenca mes këtyre dy shifrave është shumë e rëndësishme: një pjesë e madhe e dëmit ekonomik mbetet jashtë mbulimit të sigurimeve.
Dhe këtu nis një problem më i gjerë financiar. Nëse prona është nënvlerësuar, siguruesi mund të përballet me një dëm më të madh nga sa kishte parashikuar. Familja ose biznesi mund të mos ketë para për të përfunduar rindërtimin. Bankat dhe huadhënësit mund të përballen gjithashtu me pasuri që nuk kanë më të njëjtën vlerë.
Një nga përgjigjet që po kërkon industria është përdorimi i teknologjisë për të rivlerësuar më shpesh pronat dhe koston reale të rindërtimit. Ideja është e thjeshtë: në një klimë ku katastrofat janë më të shpeshta dhe kostot ndryshojnë vazhdimisht, edhe vlera e siguruar duhet të përditësohet më shpesh.
Kjo e kthen sigurimin e pronës nga një kontratë që kontrollohet një herë në vit në një proces që duhet të ndjekë më nga afër tregun, inflacionin, kostot e ndërtimit dhe rrezikun klimatik.
Sfida e re e industrisë së sigurimeve nuk është vetëm të paguajë dëmet pasi ndodh katastrofa. Është të dijë paraprakisht se sa do të kushtojë realisht rikthimi i një prone në gjendjen e mëparshme.
Dhe sa më të shpeshta të bëhen zjarret, përmbytjet, stuhitë dhe valët ekstreme të të nxehtit, aq më i kushtueshëm bëhet gabimi mes vlerës së shkruar në policën e sigurimit dhe kostos reale të rindërtimit.

Arsimi, faturë 277 mln euro/ Shërbimet zënë rreth 3.3% të buxhetit të familjeve
Dita e parë e shkollës rikthen vëmendjen jo vetëm te bankat, librat dhe nxënësit, por edhe te fatura që arsimi përfaqëson për familjet shqiptare. “Scan Intel”......

“Të zgjedhim presidentin” - Kurti kërkon kompromis politik dhe kundërshton rikthimin në zgjedhje
Pas zhvillimeve të djeshme politike në Kosovë, çështja e zgjedhjes së presidentit mbetet ende pa zgjidhje. Kryeministri Albin Kurti u ka bërë thirrje liderëve......

Ulja e konsumit të energjisë - Plani Kombëtar deri në 2030. Në fokus, ndërtesat, bizneset dhe industria
Frenim i rritjes së konsumit të energjisë deri në fund të dekadës, përmes një sërë masash që prekin familjet, ndërtesat publike, bizneset dhe industrinë”.......
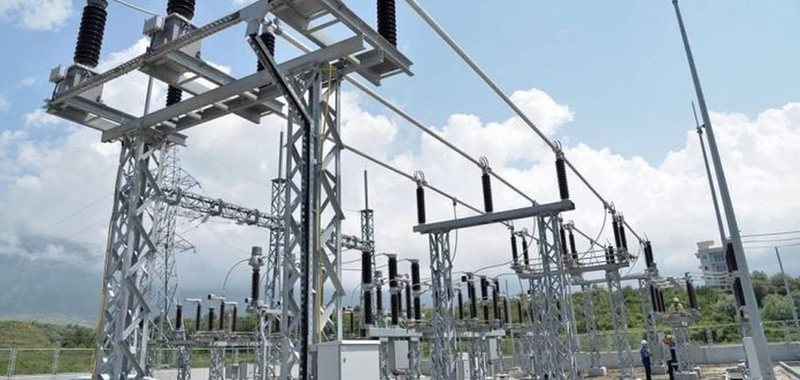
Konflikti për pronën - ERE: Energjia, jo mjet presioni në konfliktet civile
Një konflikt për pronën, qiranë apo përdorimin e një apartamenti nuk duhet të përfundojë me ndërprerjen e energjisë elektrike. Ky është qëndrimi i Bordit të......
“Zanati” fiton terren - 17 mijë nxënës në arsimin profesional
Për vite me radhë, arsimi profesional ka qenë një nga përgjigjet e kërkesës së tregut për punonjës të kualifikuar. Dhe shifrat tregojnë se zgjedhja për një......
Goditje e re për ushqimet - Çmimet rriten nga moti ekstrem dhe luftërat, sheqeri “kërcen” me 12%
Çmimet botërore të ushqimeve u rritën ndjeshëm gjatë gushtit, të ndikuara nga temperaturat e larta, kushtet e pafavorshme atmosferike, konfliktet dhe......
Ekonomia globale nuk ndalet - FMN pret rritje 3% në 2026, por energjia dhe borxhi mbeten shqetësim
Ekonomia botërore po tregohet më e qëndrueshme nga sa pritej përballë goditjes së energjisë të shkaktuar nga lufta në Lindjen e Mesme. Fondi Monetar......
Ekonomitë më të forta të BE - Portugalia kryeson punësimin, ndërsa Irlanda rritjen e PBB
Portugalia po renditet ndër ekonomitë më dinamike të Bashkimit Europian, veçanërisht sa i përket punësimit. Të dhënat më të fundit të Eurostat tregojnë se......